2013-2017年中国水暖管道零件制造行业市场调研与投资预测分析报告
一、行业概述
水暖管道零件制造行业是建筑建材领域的重要组成部分,产品涵盖管材、管件、阀门、法兰、水嘴、卫浴配件等,广泛应用于住宅建筑、公共建筑、市政工程及工业管道系统。2013-2017年,中国水暖管道零件制造行业在城镇化持续推进、房地产投资增长、基础设施建设加快以及居民消费升级的多重驱动下,保持了较为稳定的发展态势,但同时也面临原材料价格波动、环保趋严、行业集中度偏低等挑战。
二、2013-2017年市场发展概况
1. 市场规模与增长
2013-2017年,中国水暖管道零件制造行业市场规模总体呈上升趋势。2013年行业销售收入约为数千亿元级别,到2017年增长至更高水平,年均复合增长率保持在个位数至低两位数区间。增长动力主要来自:
- 城镇化进程加快:2013-2017年中国城镇化率从约53.7%提升至58.5%左右,带动住宅和市政管网需求。
- 房地产投资增长:尽管增速有所波动,但商品房新开工面积和竣工面积仍保持较大体量,直接拉动水暖管道零件需求。
- 旧城改造与管网升级:城市老旧管网改造、棚户区改造等政策推动了对水暖管道零件的替换需求。
- 消费升级:居民对卫浴、采暖、净水等品质要求提高,推动中高端产品需求增长。
2. 产品结构
行业产品主要包括:
- 塑料管道及管件:如PPR、PE、PVC等,凭借耐腐蚀、易安装、成本较低等优势,市场份额持续扩大。
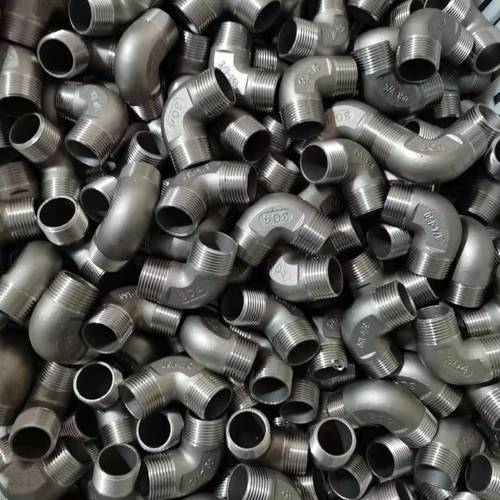
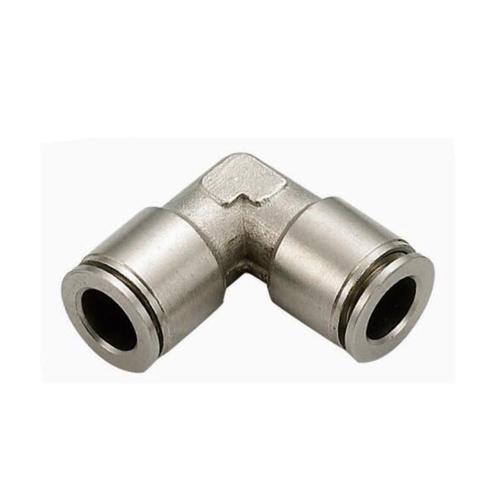
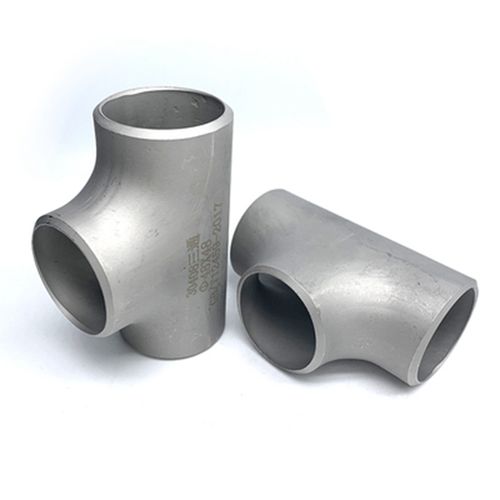
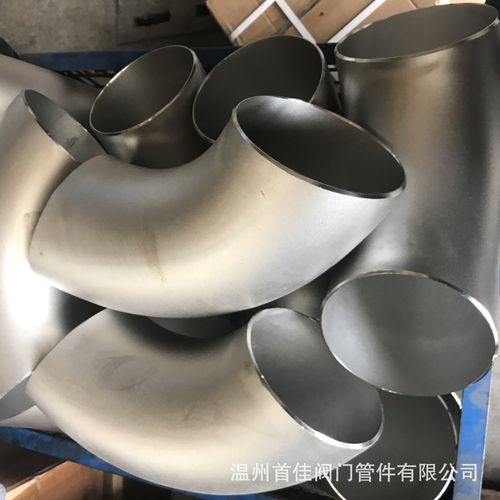
- 金属管道及管件:如铜管、不锈钢管、镀锌钢管等,在高端市场和特定工程领域仍占重要地位。
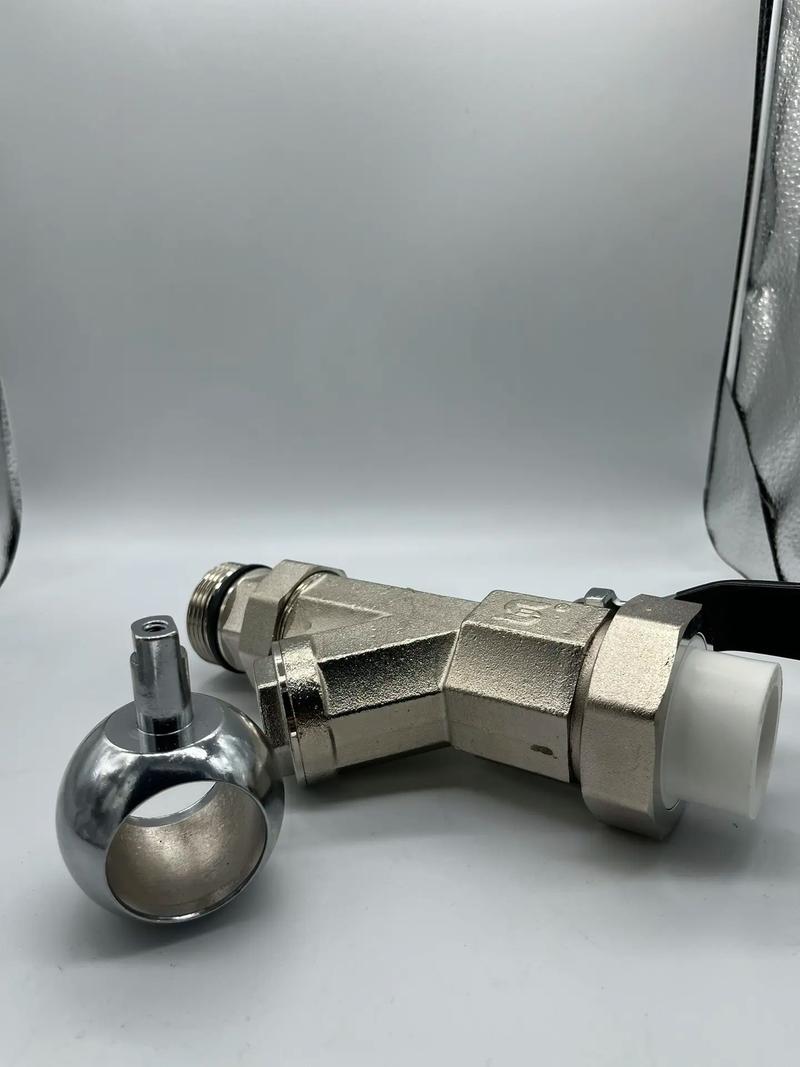
- 阀门与水嘴:包括球阀、闸阀、截止阀、混水阀、水龙头等,品牌化、智能化趋势显现。
- 卫浴配件:如花洒、软管、地漏等,与整体卫浴市场关联度高。
3. 区域分布
行业企业主要集中在华东、华南、华北等地区,其中浙江、广东、福建、河北、江苏等地形成了较为明显的产业集群。这些地区产业链配套完善、物流便利、市场需求旺盛。中西部地区随着基础设施建设和产业转移,市场规模逐步扩大。
三、行业竞争格局
2013-2017年,中国水暖管道零件制造行业竞争格局呈现以下特点:
- 行业集中度低:企业数量众多,以中小企业为主,低端产品同质化竞争激烈。
- 品牌分化明显:少数全国性品牌和区域性龙头在渠道、技术、品牌方面具备优势,如联塑、伟星、日丰、金牛、九牧、箭牌等(不同细分领域龙头不同)。
- 外资品牌参与:在高端卫浴、阀门等领域,外资品牌仍占据一定市场份额。
- 渠道竞争加剧:从传统五金建材市场向工程渠道、电商渠道、家装公司渠道扩展。
四、行业发展趋势
- 塑料管道替代金属管道趋势延续:在给排水、采暖、燃气等领域,塑料管道渗透率继续提升。
- 产品向高端化、智能化发展:智能水表、恒温阀、智能马桶配件等产品需求上升。
- 环保与节能要求提高:环保政策趋严,推动企业改进工艺、采用环保材料,淘汰落后产能。
- 产业整合加速:优势企业通过并购、扩产提升市场份额,行业集中度有望逐步提高。
- 渠道多元化:电商、家装公司、工程集采等渠道重要性增强。
五、投资预测与机会分析
1. 投资环境
2013-2017年,行业投资环境总体有利,但也存在风险:
- 有利因素:政策支持城镇化、棚改、地下综合管廊建设;消费升级带动中高端需求;技术进步提升产品附加值。
- 不利因素:原材料价格波动(如铜、钢材、塑料粒子);环保成本上升;房地产调控影响短期需求;行业竞争激烈,利润空间受挤压。
2. 投资机会
- 塑料管道及管件:受益于替代趋势和成本优势,仍是投资热点。
- 高端卫浴及智能水暖产品:消费升级驱动,利润率较高。
- 工程渠道与市政管网:地下管廊、海绵城市、旧网改造带来大量订单。
- 品牌与渠道整合:具备品牌和渠道优势的企业有并购整合机会。
3. 投资风险
- 原材料价格大幅波动风险。
- 房地产及基建投资增速放缓风险。
- 环保政策加码导致中小企业退出风险。
- 应收账款回收风险,尤其工程渠道。
六、结论与建议
2013-2017年中国水暖管道零件制造行业处于成长期向成熟期过渡阶段,市场规模稳步扩大,结构不断优化。未来行业将更加注重品牌、技术、环保和服务,行业整合不可避免。对于投资者而言,建议关注具备品牌优势、渠道完善、技术领先的龙头企业,以及塑料管道、智能水暖等高成长细分领域;同时需警惕原材料价格波动和房地产周期影响,做好风险控制。
(注:以上为基于行业公开信息的研究报告框架,具体数据需结合前瞻产业研究院等机构发布的完整报告。)
如若转载,请注明出处:http://www.jwclcj.com/product/60.html
更新时间:2026-10-11 18:41:23